Domain farbmorphen.de kaufen?
Wir ziehen mit dem Projekt
farbmorphen.de um.
Sind Sie am Kauf der Domain
farbmorphen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain farbmorphen.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
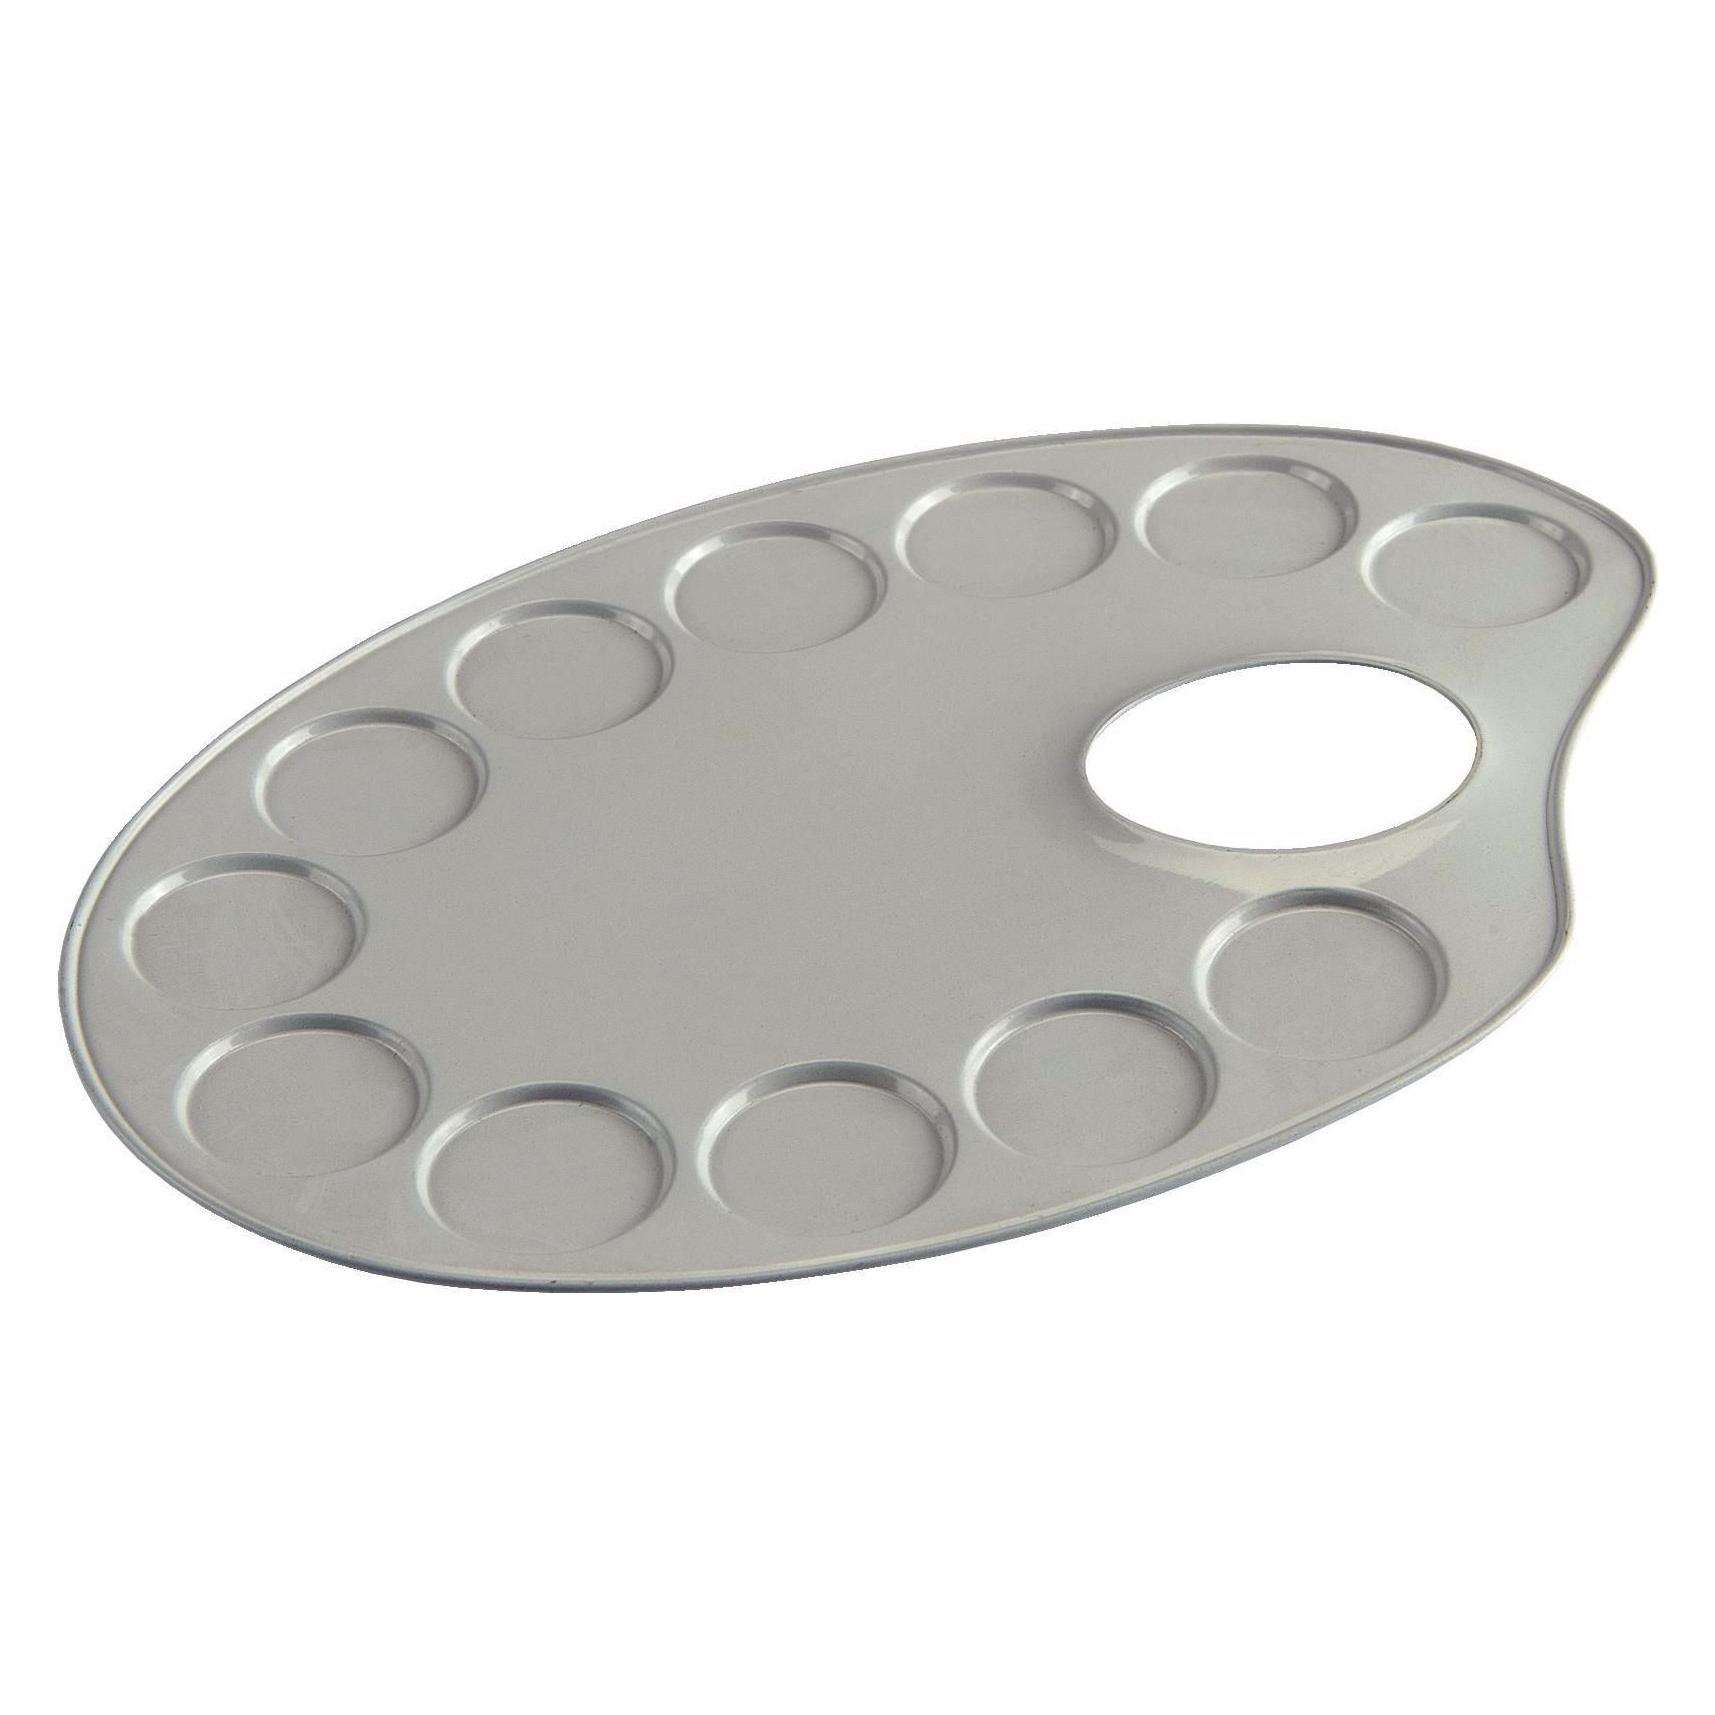
CONCORDE Farbpalette - weißMaler-Palette - Malerpalette mit 6 Schalen für Farben und 4 Schalen zum Mischen von Farben, aus strapazierfähigem, bruchsicherem Kunststoff, Abmessungen: 23 cm (breite Seite) x 17 cm (schmale Seite) Die CONCORDE-Palette ist ein unverzichtbares Zubehör für alle kleinen und großen Maler. Enthält 6 Schalen zum Auftragen von Farben und 4 Schalen zum Mischen von Farben. Sie besteht aus hochwertigem, b1,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **

Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
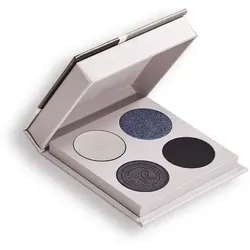
Yves Rocher - Augenpalette 4 Farbnuancen Grau-blauFinde alle Farben der Natur in unseren Lidschattenpaletten mit jeweils 4 Farbnuancen wieder. Mit den intensiv pigmentierten Lidschatten, die einfach zu verblenden sind, werden deine Augen zum Strahlen gebracht. Eine Kombination aus aufregenden Farbnuancen und sinnlichen Texturen mit mattem, perlmuttschimmerndem und metallischem Finish, um viele verschiedene Looks von ganz natü,rlich bis raffiniert zu erstellen. , Formeln natü,rlichen Ursprungs mit Bio-Kornblumenwasser, Verpackung aus Karton ohne Spiegel und ohne Magnete fü,r geringere Auswirkungen auf die Umwelt. , , 4 Lidschattenpaletten zum Entdecken: , °,Rosanuancen Eine Auswahl an Rosatö,nen fü,r heitere, sanfte und romantische Looks. Mattes Bordeaux (1) / Metallic-Goldrosa (2) / Perlmuttschimmerndes Kupferrosa (3) / Perlmuttschimmerndes Rosa (4) , °,Ambrierte Lilie Goldene und warme Tö,ne fü,r einen intensiven lichterfü,llten Look. Mattes Braun (1) / Metallic-Kaki (2) / Perlmuttschimmerndes Beige (3) / Metallic-Gold (4) , °,Puderige Magnolie Farbabstufungen im Rosa-Mauve fü,r ein natü,rliches frisches Ergebnis. Mattes Rosa (1) / Perlmuttschimmerndes Rosa (2) / Perlmuttschimmerndes Braun (3) / Mattes Beige (4) , °,Schwarze Iris Eine Kombination aus blä,ulichen Grautö,nen fü,r einen tiefen intensiven Smokey-Look. Mattes Schwarz (1) / Perlmuttschimmerndes Blau (2) / Perlmuttschimmerndes Grau (3) / Perlmuttschimmerndes Weiß, (4) , , Kurz: , Yves Rocher verbindet hohe Wirksamkeit, Natü,rlichkeit und Engagement mit: 4 ultrapigmentierten Farbnuancen 3 Finishes: Matt, perlmuttschimmernd und metallisch Intensitä,t ab dem ersten Auftragen Fallen nicht ab, fä,rben nicht ab, verwischen nicht Einfach aufzutragen &, abzuschminken , Klinisch nachgewiesene Wirksamkeit: 72% BIS 95% DER INHALTSSTOFFE NATÜ,RLICHEN URSPRUNGS ANGEREICHERT MIT BIO-KORNBLUMENWASSER FÜ,R EMPFINDLICHE AUGEN UND KONTAKTLINSENTRÄ,GER GEEIGNET VEGANE FORMEL , Formel ohne Inhaltsstoffe bzw. Derivate tierischen Ursprungs , Leitfaden zur Mü,lltrennung: Bringe deine schwer recycelbaren Make-up-Verpackungen in eine Filiale und/oder befolge die geltenden Bestimmungen zur Mü,lltrennung. Gut zu wissen: Yves Rocher ü,bernimmt das Recycling aller deiner leeren Make-up-Produkte, ganz gleich von welcher Marke.12,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
CONCORDE Farbpalette - weißMaler-Palette - Malerpalette mit 6 Schalen für Farben und 4 Schalen zum Mischen von Farben, aus strapazierfähigem, bruchsicherem Kunststoff, Abmessungen: 23 cm (breite Seite) x 17 cm (schmale Seite) Die CONCORDE-Palette ist ein unverzichtbares Zubehör für alle kleinen und großen Maler. Enthält 6 Schalen zum Auftragen von Farben und 4 Schalen zum Mischen von Farben. Sie besteht aus hochwertigem, b1,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soan, Hazel: Die Kunst der reduzierten FarbpaletteDie Kunst der reduzierten Farbpalette , Stimmungsvolle Aquarelle malen mit wenigen Farben. Mit max 3 Farbtönen eindrucksvoll Aquarell malen. Alles über Farbenlehre, Farben mischen und Maltechniken. , Kappen > Motorkühlung , Erscheinungsjahr: 20231207, Produktform: Leinen, Autoren: Soan, Hazel, Übersetzung: Rochow, Christian, Seitenzahl/Blattzahl: 191, Keyword: aquarell blumen malen ; aquarell malen; aquarellbilder; aquarellmalerei; bild malen; farben mischen; farben mischen grundfarben; farbenlehre; farbkreis; landschaft malen; malen; malen mit wasserfarben; maltechniken; schöne bilder malen; wasserfarben bilder, Fachschema: Aquarellmalerei (Hobby)~Farbe / Aquarellfarbe~Wasserfarbe~Zeichnen (Hobby) - Zeichenunterricht (Hobby), Fachkategorie: Zeichnung~Handbuch: Malerei und Kunst, Warengruppe: HC/Malen/Zeichnen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 254, Breite: 198, Höhe: 22, Gewicht: 803, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.